美股系統資金部位趨勢
2026-09-02 · 含原圖
美股系統性資金部位分析報告
1. 圖片類型與整體說明
- 圖片類型:金融量化研究 / 機構部位追蹤折線圖(Financial Quantitative Positioning Line Chart)。
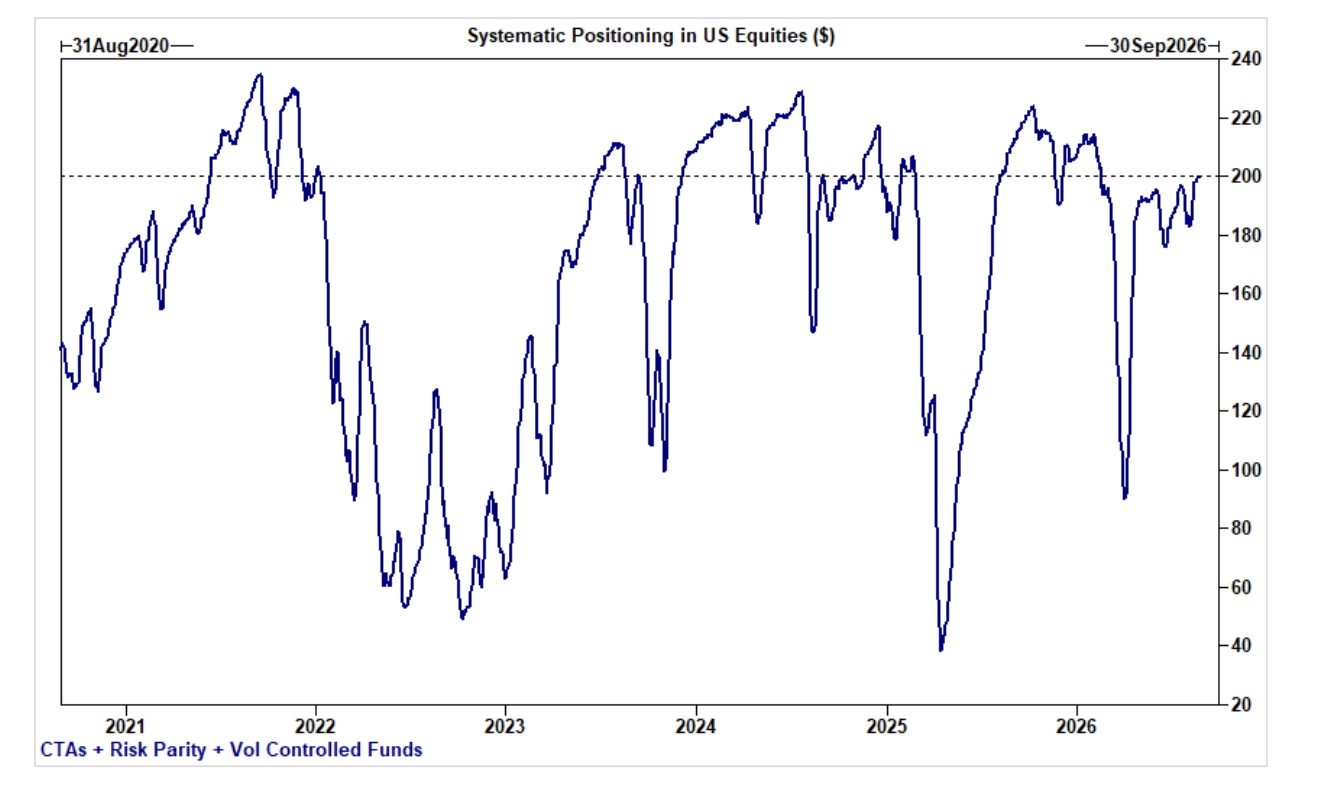
- 整體說明:本圖展示了自 2020 年 8 月 31 日至 2026 年 9 月 30 日期間,美股市場中「系統性資金(Systematic Positioning in US Equities)」的整體持倉與槓桿部位變化趨勢。數據匯總了商品交易顧問(CTAs)、風險平價基金(Risk Parity)以及波動率控制基金(Vol Controlled Funds)三類核心量化策略基金。圖中於 200 位準設有一條黑色虛線作為基準參考線,用於評估系統性資金部位在歷史上的相對高低位階與極端飽和度。
2. 所有可見文字(逐字擷取)
本圖中出現的所有文字、標籤、日期與數字如下(完全保留原始大小寫、符號與佈局排列):
- 左上角起始日期標籤:
|--31Aug2020--| - 頂部圖表主標題:
Systematic Positioning in US Equities ($) - 右上角結束日期標籤:
|--30Sep2026--| - 右側 Y 軸刻度數值(由上至下):
24022020018016014012010080604020- 底部 X 軸年份刻度(由左至右):
202120222023202420252026- 左下角藍色策略說明標籤:
CTAs + Risk Parity + Vol Controlled Funds
3. 結構化內容與數據還原
數據屬性結構表
| 欄位 / 項目 | 詳細內容與說明 |
|---|---|
| 圖表主題 | 美股系統性資金部位(Systematic Positioning in US Equities) |
| 涵蓋策略組合 | CTAs(趨勢追蹤) + Risk Parity(風險平價) + Vol Controlled Funds(波動率控制) |
| 時間涵蓋範圍 | 2020 年 8 月 31 日 ~ 2026 年 9 月 30 日(約 6 年數據) |
| 縱軸數值範圍 (Y軸) | 20 至 240 美元標示單位(總部位數值/指數化金額) |
| 關鍵參考位階 | 200 準位(水平黑色虛線,象徵部位飽和/高曝險基準點) |
歷史部位演變與關鍵區間分析
- 2020 年下半年 – 2021 年(高曝險建倉期): - 2020 年底部位約在 130–140 附近,隨著 2021 年美股多頭行情持續攀升,持倉高達 200–235 之間,並於 2021 年底達到頂峰(約 235)。
- 2022 年(升息熊市與大幅去槓桿): - 受全球央行升息與股市修正影響,系統性資金遭受嚴重平倉,部位自 >200 直線暴跌至 40–50 附近的歷史低點。
- 2023 年(震盪復甦與回補): - 自底部 50 逐步打底反彈,2023 年年中回升至 200 附近,秋季短暫修正至 100 後再次迅速回補突破 200。
- 2024 年(高位高槓桿整理期): - 全年部位多維持在 150–225 的高位區間震盪,顯示市場波動率偏低且趨勢策略維持高持倉。
- 2025 年(劇烈閃崩與 V 型反彈): - 2025 年上半年經歷一次快速的系統性部位清算,部位短暫急摔至全圖最低的 40 附近,隨後展開強勁的 V 型反彈回到 220 以上高點。
- 2026 年(年中拉回與回升至基準線): - 2026 年年中部位自高點回落至 90 附近,截至 2026 年 9 月底已快速回補重返 200 基準線。
4. 視覺元素與版面配置
- 版面配置:標準的機構金融研究視覺化圖表。上方設有標題與精確起訖日期標籤,右側為 Y 軸數值刻度,底部為 X 軸年份時間軸。
- 線型與色彩:
- 數據折線:採用深藍色(Dark Blue)實線展現整體部位動態。
- 基準參考線:位於 Y=200 處的黑色水平點虛線(Dashed Line)。
- 圖例說明:左下角以藍色字體標註策略組合
CTAs + Risk Parity + Vol Controlled Funds。 - 外框與背景:採用簡潔白底搭配黑灰色圖表外框。
5. 上下文與推測用途
- 資料來源背景:此圖常見於華爾街大型投資銀行(如 Goldman Sachs、Morgan Stanley、Deutsche Bank 或 J.P. Morgan)的 Prime Brokerage / Tactical Flow 戰術資金流向研究報告。
- 分析與實務用途:
1. 衡量系統性資金槓桿與曝險:幫助交易員與基金經理人監控量化策略(CTA、風險平價與波動率控制)在美股的整體籌碼狀況。
2. 判斷極端籌碼與潛在賣壓/買盤:
- 當部位高於 200 時,代表系統性買盤已接近飽和,若波動率突然飆升易引發連鎖去槓桿拋售(De-leveraging cascade)。
- 當部位摔至 40–50 極端低點時,通常對應市場極度恐慌與超賣,隨後易觸發強烈的系統性回補買盤。 3. 輔助戰術性資產配置:結合市場微觀結構與總體趨勢,作為短期股市擇時與風險管理的關鍵決策依據。
美股系統資金部位趨勢
這張圖表展示了 2020 年至 2026 年間美股系統性資金(包含商品交易顧問 CTA、風險平價與波動率控制基金)的整體持倉變化趨勢。圖中以 200 準位的虛線作為高部位基準線,反映系統性策略在經歷 2022 年與 2025 年兩次去槓桿至 40 附近低點後均展開強勁回升,截至 2026 年 9 月部位已重新回補至 200 附近的歷史高位區間,常用於評估機構買盤空間與潛在平倉風險。