高盛_SP500_CTA持倉估算
2026-09-16 · 含原圖
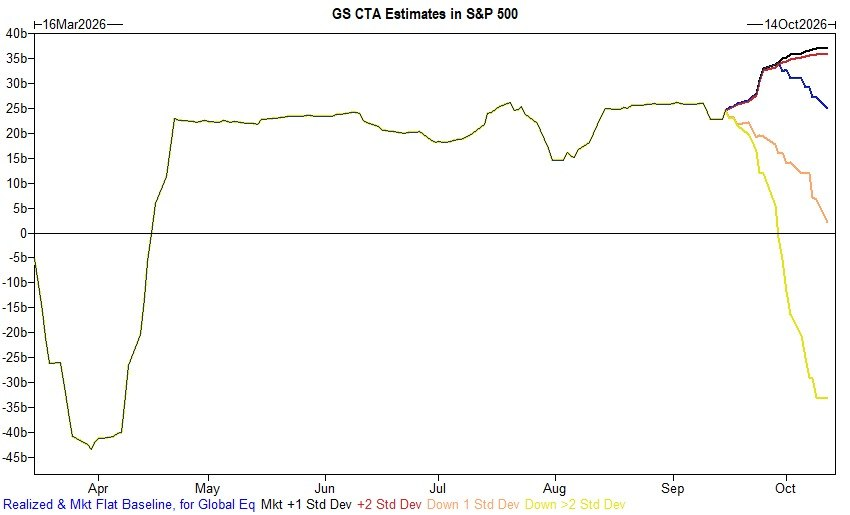
這是一份針對工作區中 image_1.png 圖片的詳細分析報告:
📊 圖片詳細分析報告
1. 圖片類型與整體說明
- 圖片類型:這是一張由高盛(Goldman Sachs, GS)量化策略團隊所製作的金融市場研報折線圖(Quantitative Forecast Line Chart)。
- 整體說明:圖表主題為 「GS CTA Estimates in S&P 500」,主要用於追蹤與預測商品交易顧問基金(CTA, Commodity Trading Advisor,即量化趨勢追蹤基金)在標普500指數(S&P 500)期貨市場中的歷史估算持倉規模(單位為十億美元 / Billion USD),並針對 2026 年 9 月中旬至 10 月中旬預測了 5 種不同市場情境下的持倉動向與潛在買賣壓。
2. 所有可見文字(逐字擷取)
- 主標題:
GS CTA Estimates in S&P 500- 時間範圍邊界標籤:
- 左上方:
|---16Mar2026---| - 右上方:
|---14Oct2026---| - Y 軸縱軸標籤(單位:十億美元 b):
40b35b30b25b20b15b10b5b0(配有一條水平基準零軸線)-5b-10b-15b-20b-25b-30b-35b-40b-45b- X 軸橫軸月份標籤:
AprMayJunJulAugSepOct- 圖例與情境說明標籤(位於圖表底端):
- 藍色:
Realized & Mkt Flat - 紫黑色:
Baseline, for Global Eq - 黑色:
Mkt +1 Std Dev - 粉紅色:
+2 Std Dev - 淺褐色/駝色:
Down 1 Std Dev - 亮黃色:
Down >2 Std Dev
3. 結構化內容還原
將圖表中的歷史軌跡與 9 月中旬後的未來情境模擬數據還原如下:
| 時間階段 / 模擬情境 | 持倉規模估算 (Billion USD) | 走勢特徵與市場意涵 |
|---|---|---|
| 2026年3月中旬 | 約 -5b |
CTA 處於微幅淨空頭狀態 |
| 2026年3月下旬 – 4月初 | 最低降至 -43.5b |
達到歷史空頭持倉極值(強烈看空) |
| 2026年4月中旬 | 快速翻正至約 +23b |
股市反彈引發強烈回補空單並翻多 |
| 2026年5月 – 7月 | 穩定維持在 +18b ~ +26b |
多頭持倉高位震盪整理 |
| 2026年8月 | 回落至約 +15b 後拉升至 +26b |
經歷短期減碼後重新加碼多單 |
| 2026年9月中旬(歷史實測點) | 約 +23b ~ +25b |
實測數據結束,進入情境模擬分歧點 |
| 情境 1:Mkt +1 / +2 Std Dev | 升至 +35b ~ +37b |
若市場持續強勢上漲1~2個標準差,CTA 將進一步加碼多單 |
| 情境 2:Baseline (Global Eq) | 升至約 +36b |
全球股票基準情境,多頭持倉溫和擴張 |
| 情境 3:Realized & Mkt Flat | 回落至約 +25b |
若股市維持平盤,多頭持倉微幅調整但仍持多 |
| 情境 4:Down 1 Std Dev | 急降至約 +2b |
若股市下跌 1 個標準差,CTA 將大幅清減多單至接近零 |
| 情境 5:Down >2 Std Dev | 暴跌至 -33b |
若股市下跌超過 2 個標準差,將引發停損潮並大規模翻空 |
4. 視覺元素與版面配置
- 版面配置:經典的投資銀行(高盛)量化研究研報樣式。白底黑框,頂部標明標題與精確時間區間,中間為高對比度的折線數據,底部附有顏色區分的圖例。
- 分界參考線:在 Y 軸
0處設有一條貫穿全圖的黑色水平線,清晰劃分多頭(正值/上方)與空頭(負值/下方)區域。 - 顏色編碼 (Color Coding):
- 橄欖綠/暗黃色實線:代表 2026 年 3 月 16 日至 9 月中旬的實際歷史測算數據 (
Realized)。 - 藍色折線:代表市場持平情境(
Mkt Flat)。 - 黑/紫色折線:代表基準情境(
Baseline)與上漲 1 個標準差(+1 Std Dev)。 - 粉紅/紅色折線:代表強勢上漲 2 個標準差情境(
+2 Std Dev)。 - 淺駝色折線:代表溫和回檔 1 個標準差情境(
Down 1 Std Dev)。 - 亮黃色折線:代表極端下挫超過 2 個標準差情境(
Down >2 Std Dev),線條呈現極度陡峭的向下傾斜。
5. 上下文與推測用途
- 分析主題:此圖為高盛(Goldman Sachs)對商品交易顧問(CTA)資金在 S&P 500 指數期貨市場流動性與潛在買賣壓力的量化模型分析。
- 主要用途:
1. 市場流動性與追跌/追漲風險預警:提供機構交易員、對沖基金與法人評估 CTA 系統性資金在特定價格區間可能觸發的買賣盤規模。
2. 尾部風險(Tail Risk)防範:圖中特別揭示了當市場面臨超過 2 個標準差的回檔時,CTA 策略會在短短一個月內從近
+250 億美元的多單急速轉為-330 億美元的空單(潛在淨賣壓高達 580 億美元),極易引發市場流動性枯竭與自我實現式的踩踏拋售。
高盛_SP500_CTA持倉估算
本張圖表為高盛(Goldman Sachs)發布的 S&P 500 指數商品交易顧問(CTA)持倉估算與情境模擬圖,時間涵蓋 2026 年 3 月 16 日至 10 月 14 日。圖表呈現 CTA 持倉從 3 月低點(約 -43.5b)快速平空翻多,並在 5 月至 9 月維持於 20b 至 26b 的高位多頭區間。針對 9 月下旬至 10 月的情境預測顯示,若市場下跌超過 2 個標準差,CTA 基金將引發高達 550 億美元規模的急速觸發平倉與翻空賣壓,是機構評估市場流動性與尾部風險的核心參考依據。