全球股指期貨系統化資金流向預測表
2026-09-02 · 含原圖
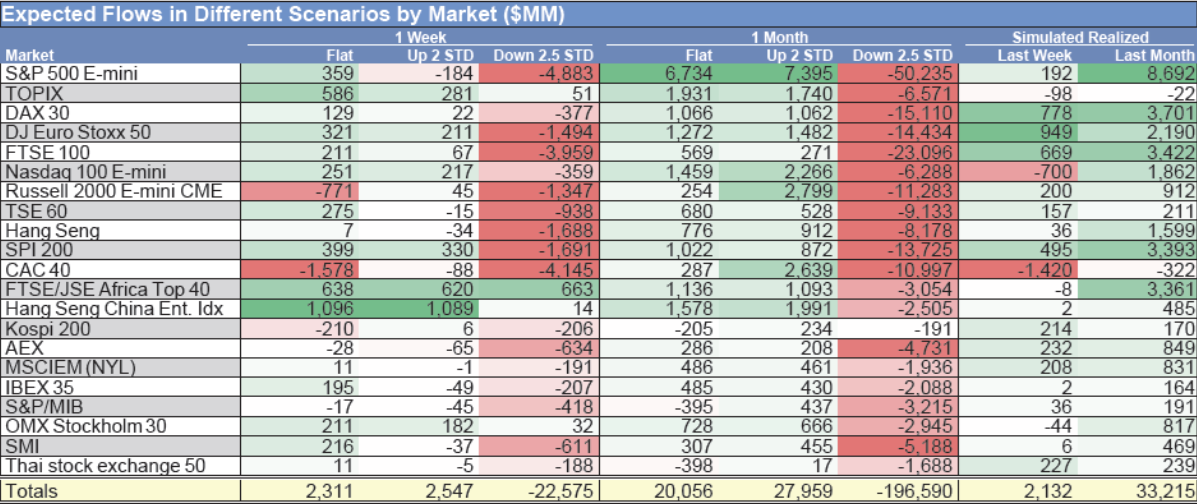
圖片分析報告:全球股指期貨預期資金流向分析表
1. 圖片類型與整體說明
本圖為一張來自金融機構量化研究報告(如投資銀行 CTA / 系統化策略研究部門)的數據表格截圖。
圖片頂部標題為 Expected Flows in Different Scenarios by Market ($MM),主要分析在全球 21 個主要股票指數期貨市場中,不同市場情境(包括 1 週與 1 個月內的「平盤 Flat」、「上漲 2 個標準差 Up 2 STD」、「下跌 2.5 個標準差 Down 2.5 STD」)下,系統化策略(例如 CTA、趨勢追蹤基金、波動率控制基金)預計會產生的資金買賣盤流向名目金額(單位:百萬美元 \$MM),並附有過往實際模擬流量(Simulated Realized)作為對照。
2. 所有可見文字
以下為圖中出現的所有文字與數字(按視覺順序逐字擷取,保留原始大小寫、符號與格式):
標題與表頭
Expected Flows in Different Scenarios by Market ($MM)Market1 Week1 MonthSimulated RealizedFlatUp 2 STDDown 2.5 STDLast WeekLast Month
市場名稱 (Market Column)
S&P 500 E-miniTOPIXDAX 30DJ Euro Stoxx 50FTSE 100Nasdaq 100 E-miniRussell 2000 E-mini CMETSE 60Hang SengSPI 200CAC 40FTSE/JSE Africa Top 40Hang Seng China Ent. IdxKospi 200AEXMSCIEM (NYL)IBEX 35S&P/MIBOMX Stockholm 30SMIThai stock exchange 50Totals
3. 結構化內容
完整還原圖中表格數據如下(金額單位:百萬美元 \$MM):
| Market | 1 Week: Flat | 1 Week: Up 2 STD | 1 Week: Down 2.5 STD | 1 Month: Flat | 1 Month: Up 2 STD | 1 Month: Down 2.5 STD | Simulated Realized: Last Week | Simulated Realized: Last Month |
|---|---|---|---|---|---|---|---|---|
| S&P 500 E-mini | 359 | -184 | -4,883 | 6,734 | 7,395 | -50,235 | 192 | 8,692 |
| TOPIX | 586 | 281 | 51 | 1,931 | 1,740 | -6,571 | -98 | -22 |
| DAX 30 | 129 | 22 | -377 | 1,066 | 1,062 | -15,110 | 778 | 3,701 |
| DJ Euro Stoxx 50 | 321 | 211 | -1,494 | 1,272 | 1,482 | -14,434 | 949 | 2,190 |
| FTSE 100 | 211 | 67 | -3,959 | 569 | 271 | -23,096 | 669 | 3,422 |
| Nasdaq 100 E-mini | 251 | 217 | -359 | 1,459 | 2,266 | -6,288 | -700 | 1,862 |
| Russell 2000 E-mini CME | -771 | 45 | -1,347 | 254 | 2,799 | -11,283 | 200 | 912 |
| TSE 60 | 275 | -15 | -938 | 680 | 528 | -9,133 | 157 | 211 |
| Hang Seng | 7 | -34 | -1,688 | 776 | 912 | -8,178 | 36 | 1,599 |
| SPI 200 | 399 | 330 | -1,691 | 1,022 | 872 | -13,725 | 495 | 3,393 |
| CAC 40 | -1,578 | -88 | -4,145 | 287 | 2,639 | -10,997 | -1,420 | -322 |
| FTSE/JSE Africa Top 40 | 638 | 620 | 663 | 1,136 | 1,093 | -3,054 | -8 | 3,361 |
| Hang Seng China Ent. Idx | 1,096 | 1,089 | 14 | 1,578 | 1,991 | -2,505 | 2 | 485 |
| Kospi 200 | -210 | 6 | -206 | -205 | 234 | -191 | 214 | 170 |
| AEX | -28 | -65 | -634 | 286 | 208 | -4,731 | 232 | 849 |
| MSCIEM (NYL) | 11 | -1 | -191 | 486 | 461 | -1,936 | 208 | 831 |
| IBEX 35 | 195 | -49 | -207 | 485 | 430 | -2,088 | 2 | 164 |
| S&P/MIB | -17 | -45 | -418 | -395 | 437 | -3,215 | 36 | 191 |
| OMX Stockholm 30 | 211 | 182 | 32 | 728 | 666 | -2,945 | -44 | 817 |
| SMI | 216 | -37 | -611 | 307 | 455 | -5,188 | 6 | 469 |
| Thai stock exchange 50 | 11 | -5 | -188 | -398 | 17 | -1,688 | 227 | 239 |
| Totals | 2,311 | 2,547 | -22,575 | 20,056 | 27,959 | -196,590 | 2,132 | 33,215 |
4. 視覺元素與版面配置
- 色彩熱度圖 (Heatmap):
- 綠色區塊(買盤 / 淨流入):代表預期買盤,數值越大綠色越深(如 1 Month Flat 的
6,734與 1 Month Up 2 STD 的7,395以及 Totals 列的27,959)。 - 紅色 / 粉紅色區塊(賣壓 / 淨流出):代表預期賣壓,負值越深色澤越紅(特別是在Down 2.5 STD情境下,S&P 500 E-mini 達-50,235,呈現濃重的深紅色)。 - 淡黃色背景列:最後一列Totals採用淺黃色底色強調總計數值。 - 頂部與表頭設計:
- 主標題列採用藍底白字背景。
- 次表頭(情境分組
1 Week、1 Month、Simulated Realized)採用中藍色背景與雙藍色底線分割。 - 表格佈局: - 第一欄(Market)為淺灰底色,靠左對齊。 - 其餘欄位均為數值,靠右對齊並劃分清晰的欄格邊框。
5. 上下文與推測用途
- 主題分析:本圖用於量化評估系統化資金(如 CTA 趨勢追蹤策略、波動率控制基金等)在極端或常態市場波動下對全球股票期貨市場形成的流動性衝擊(Gamma/Positioning rebalancing flows)。
- 關鍵觀察:
- 極端下跌情境 (Down 2.5 STD):全體市場在 1 個月內預計面臨高達 1,965.9 億美元 (-$196.59B) 的巨量強制平倉/避險賣壓(其中單 S&P 500 E-mini 即占 502 億美元)。
- 常態/上漲情境 (Flat / Up 2 STD):在 1 個月情境中,平盤或上揚均能帶來相當穩定的資金流入(分別為 +$200.56 億 與 +$279.59 億美元)。
- 實務用途:交易員或機構法人可利用此圖評估大盤突發下挫時系統化程式交易可能引發的連鎖「追砍賣壓」(Liquidity Cascades),以進行避險配置或流動性風險管理。
全球股指期貨系統化資金流向預測表
這張數據圖表呈現機構量化策略在不同市場情境下(平盤、上揚與急跌)對全球 21 個主要股指期貨市場的預期資金流向估算的報告(單位為百萬美元)。分析顯示若市場在未來一個月面臨 2.5 個標準差的重挫,系統化策略將觸發高達約 1,966 億美元的巨大避險與平倉賣壓;反之在平盤或偏多環境下,則預計能帶來 200 億至 280 億美元的資金買盤流入。