Fed利率決議SPX反應情境分析
2026-09-16 · 含原圖
圖片分析報告
1. 圖片類型與整體說明
本圖片為一份金融總體經濟分析報告/交易劇本(Trading Playbook)的電子文件螢幕截圖。整張圖片由上下兩部分組成,中間夾有一條寬厚的黑色橫向分隔線,顯示該圖是由兩張截圖拼接或列印排版裁切而成。
報告核心內容圍繞美聯儲(Fed)未來的貨幣政策決策(特別針對聯準會官員/候選人 Warsh 的決策風格與前瞻指引情境),針對 5 種不同的升息與政策指引情境進行推演,並預估各情境下標普 500 指數(SPX)的可能漲跌幅與市場反應。
2. 所有可見文字
(以下依據圖中出現的原始文字進行 100% 逐字擷取,保留原始英文大小寫、標點符號與符號樣式)
【上半部區域】
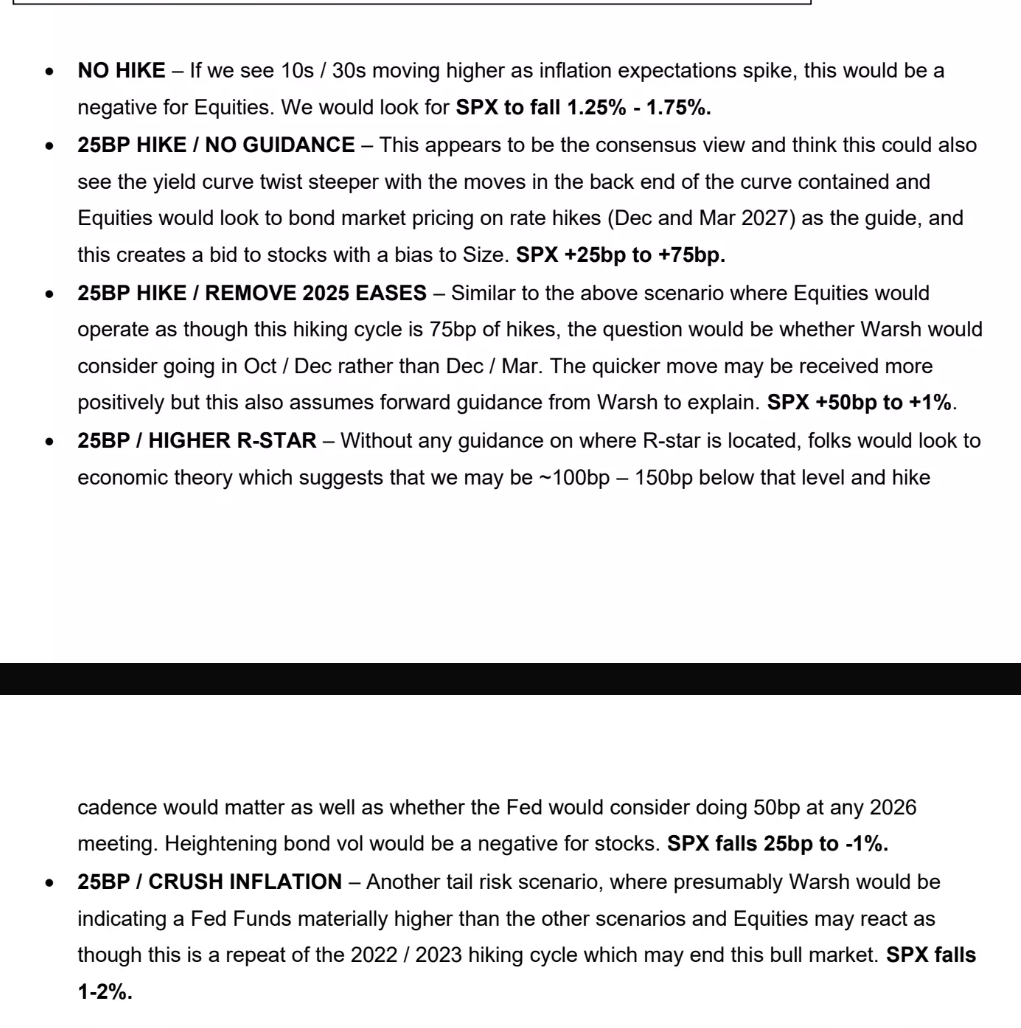
- NO HIKE – If we see 10s / 30s moving higher as inflation expectations spike, this would be a negative for Equities. We would look for SPX to fall 1.25% - 1.75%.
- 25BP HIKE / NO GUIDANCE – This appears to be the consensus view and think this could also see the yield curve twist steeper with the moves in the back end of the curve contained and Equities would look to bond market pricing on rate hikes (Dec and Mar 2027) as the guide, and this creates a bid to stocks with a bias to Size. SPX +25bp to +75bp.
- 25BP HIKE / REMOVE 2025 EASES – Similar to the above scenario where Equities would operate as though this hiking cycle is 75bp of hikes, the question would be whether Warsh would consider going in Oct / Dec rather than Dec / Mar. The quicker move may be received more positively but this also assumes forward guidance from Warsh to explain. SPX +50bp to +1%.
- 25BP / HIGHER R-STAR – Without any guidance on where R-star is located, folks would look to economic theory which suggests that we may be ~100bp – 150bp below that level and hike
--- (黑色分隔線區域) ---
【下半部區域】
cadence would matter as well as whether the Fed would consider doing 50bp at any 2026 meeting. Heightening bond vol would be a negative for stocks. SPX falls 25bp to -1%. * 25BP / CRUSH INFLATION – Another tail risk scenario, where presumably Warsh would be indicating a Fed Funds materially higher than the other scenarios and Equities may react as though this is a repeat of the 2022 / 2023 hiking cycle which may end this bull market. SPX falls 1-2%.
3. 結構化內容
圖中還原的 5 大貨幣政策情境與標普 500 指數(SPX)預估反應彙整如下表:
| 情境名稱 (Scenario) | 機構分析與市場假設 (Analysis & Assumptions) | SPX 預期走勢與影響 (SPX Impact) |
|---|---|---|
| NO HIKE (不升息) | 若通膨預期暴增導致 10年/30年期國債殖利率走高,對股市不利。 | 下跌 1.25% 至 1.75% |
| 25BP HIKE / NO GUIDANCE (升息25bp / 無指引) | 市場共識情境。殖利率曲線扭轉變陡但長端受控,股市將參考債市對 2027 年 12 月及 3 月升息的定價,資金偏向大型股 (Size)。 | 上漲 25bp 至 75bp (+0.25% ~ +0.75%) |
| 25BP HIKE / REMOVE 2025 EASES (升息25bp / 移除2025降息) | 股市視此週期累計升息 75bp。關注 Warsh 是否提早於 10月/12月 動作而非 12月/3月。若有明確前瞻指引解釋,較快的升息步調反而可能被正面解讀。 | 上漲 50bp 至 1% (+0.50% ~ +1.00%) |
| 25BP / HIGHER R-STAR (升息25bp / 調高自然中性利率) | 若缺乏 R-star 位置指引,市場推論目前利率低於中性利率約 100–150bp。升息節奏及 2026 年是否單次升息 50bp 成為關鍵,債券波動(Bond Vol)加劇將打壓股市。 | 下跌 25bp 至 -1% (-0.25% ~ -1.00%) |
| 25BP / CRUSH INFLATION (升息25bp / 激進打壓通膨) | 尾部風險(Tail risk)情境。Warsh 指出聯邦基金利率將顯著高於其他情境,股市恐視為 2022/2023 年強勢升息週期的重演,甚至可能終結本次牛市。 | 下跌 1% 至 2% (-1.00% ~ -2.00%) |
4. 視覺元素
- 版面配置與風格:極簡白底黑字設計,內文採用清晰的項目符號(Bullet points)條列說明。
- 視覺分割:圖中明顯被一條寬厚的黑色橫向實線截斷,第 4 個情境(
25BP / HIGHER R-STAR)的內文跨越了分割線分屬上下兩區塊。 - 文字字級與強調:採用無襯線字型(Sans-serif)。每個情境開頭(如
NO HIKE、25BP HIKE / NO GUIDANCE等)及最後的 SPX 漲跌幅數據(如SPX +25bp to +75bp、SPX falls 1-2%)皆使用加粗字體(Bold)進行視覺強化。
5. 上下文與推測用途
- 主題背景:這是一份針對美聯儲(Fed)貨幣政策會議(FOMC)決議發布前夕所製作的總體經濟交易劇本(Trading Playbook)。文中特別提及其政策關鍵人物 Warsh、2025/2026/2027 年的利率期貨定價、債券殖利率曲線變化及 R-star(自然中性利率)理論。
- 主要用途:主要供機構投資人、對沖基金交易員或量化研究員在決議公布瞬間,快速對照官方聲明與前瞻指引,用以即時評估標普 500 指數(SPX)與美債殖利率的反應方向,並進行部位避險或自動化程式交易策略調校。
Fed利率決議SPX反應情境分析
本圖為一份針對美聯儲貨幣政策決策的情境推演與標普500指數反應預測報告截圖。內容涵蓋不升息、升息25基點且無指引、移除2025年降息預期、調高R-star中性利率及激進打壓通膨等五種不同政策情境,並詳細分析各情境對美債殖利率曲線、市場情緒及SPX漲跌幅的預期影響。該資料常用於金融機構在Fed決議公布前規劃交易劇本與進行風險控管。